- ১৫ অক্টোবর, ২০২৬
ভ্যাট রিটার্ন জমায় নতুন নিয়ম, সাধারণ করদাতাদের সময় ১৫ দিন
- ১৫ অক্টোবর, ২০২৬
- ব্যবসা-বাণিজ্য
PNN নিউজ ডেস্ক। ঢাকা
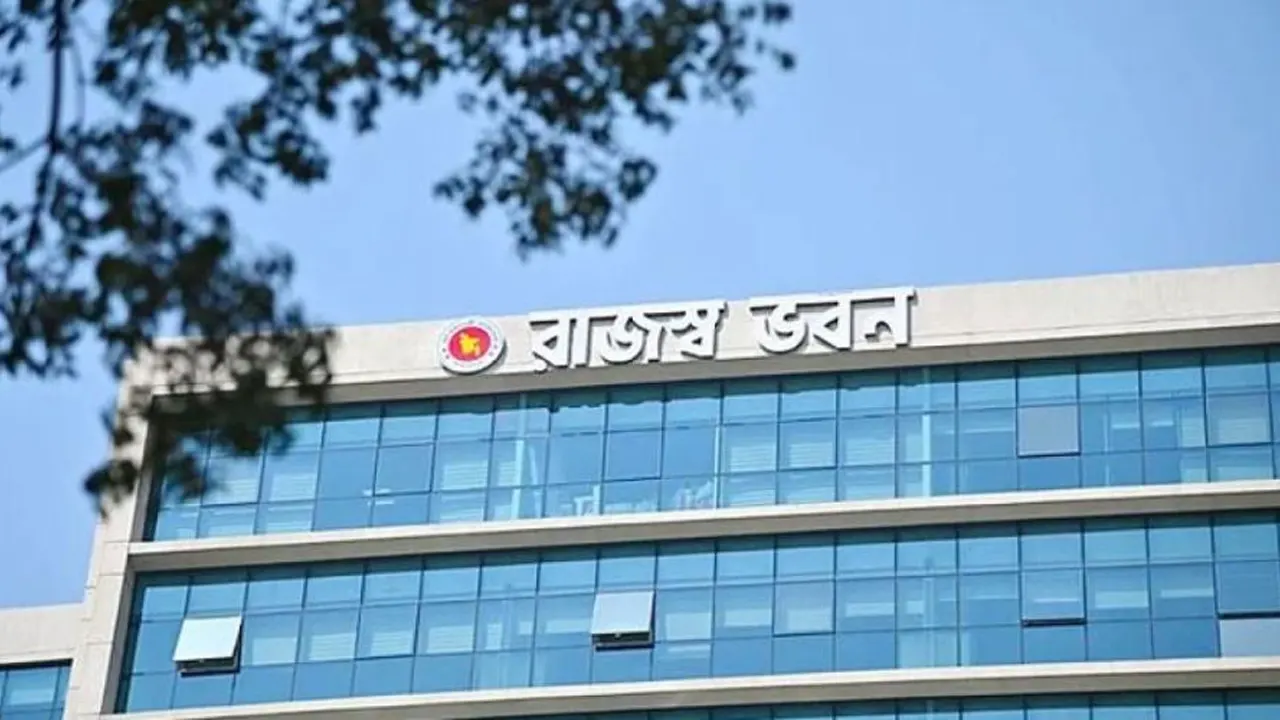
মূল্য সংযোজন কর (মূসক) বা ভ্যাট রিটার্ন দাখিলের সময়সীমা নির্ধারণ করে নতুন অধ্যাদেশ জারি করেছে সরকার। নতুন নিয়মে সাধারণ নিবন্ধিত, তালিকাভুক্ত এবং নিবন্ধন বা তালিকাভুক্তির যোগ্য ব্যক্তি ও প্রতিষ্ঠানকে কর মেয়াদ শেষ হওয়ার ১৫ দিনের মধ্যে রিটার্ন জমা দিতে হবে। তবে সরকারি ও স্বায়ত্তশাসিত প্রতিষ্ঠানসহ নির্দিষ্ট কয়েকটি শ্রেণির করদাতার জন্য সময়সীমা রাখা হয়েছে ২০ দিন।
বুধবার (১৪ অক্টোবর) বাংলাদেশ গেজেটের অতিরিক্ত সংখ্যায় ‘মূল্য সংযোজন কর ও সম্পূরক শুল্ক (সংশোধন) অধ্যাদেশ, ২০২৬’ প্রকাশিত হয়। এর আগে ১৩ অক্টোবর রাষ্ট্রপতি মির্জা ফখরুল ইসলাম আলমগীর অধ্যাদেশটি জারি করেন। নতুন বিধানটি গত ১ অক্টোবর থেকে কার্যকর হয়েছে বলে গণ্য হবে।
অধ্যাদেশের মাধ্যমে মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন, ২০১২-এর ৬৪ ধারা প্রতিস্থাপন করা হয়েছে। এতে করদাতাদের রিটার্ন দাখিলের সময়সীমা এবং এ-সংক্রান্ত কয়েকটি প্রক্রিয়া নির্দিষ্ট করে দেওয়া হয়েছে।
নতুন বিধান অনুযায়ী, সরকারি, আধা-সরকারি ও স্বায়ত্তশাসিত সংস্থা, ব্যাংক, বিমা প্রতিষ্ঠান এবং শূন্য রিটার্ন দাখিলকারী ব্যক্তি বা প্রতিষ্ঠান কর মেয়াদ শেষ হওয়ার ২০ দিনের মধ্যে রিটার্ন জমা দিতে পারবে। অন্যদিকে, সাধারণ নিবন্ধিত, তালিকাভুক্ত, নিবন্ধনযোগ্য বা তালিকাভুক্তিযোগ্য করদাতাদের ক্ষেত্রে সময়সীমা ১৫ দিন।
নির্ধারিত সময়ের শেষ দিন সরকারি ছুটির মধ্যে পড়লে পরবর্তী কার্যদিবসে রিটার্ন জমা দেওয়ার সুযোগ থাকবে। পাশাপাশি জনস্বার্থ বিবেচনায় জাতীয় রাজস্ব বোর্ড (এনবিআর) আদেশ জারির মাধ্যমে সুদ ও জরিমানা ছাড়াই রিটার্ন দাখিলের সময় বাড়াতে পারবে।
অধ্যাদেশে আরও বলা হয়েছে, মূসক রিটার্নে সম্পূরক শুল্ক পরিশোধের তথ্যও অন্তর্ভুক্ত করতে হবে। এ ছাড়া এনবিআর আদেশের মাধ্যমে কোনো নিবন্ধিত বা তালিকাভুক্ত ব্যক্তি বা প্রতিষ্ঠানের জন্য ইলেকট্রনিক পদ্ধতিতে রিটার্ন দাখিল বাধ্যতামূলক করতে পারবে।
অধ্যাদেশ জারির কারণ হিসেবে বলা হয়েছে, জাতীয় সংসদ অধিবেশনে না থাকা এবং জরুরি ব্যবস্থা গ্রহণের প্রয়োজনীয়তা বিবেচনায় সংবিধানের ৯৩ অনুচ্ছেদের ১ উপ-অনুচ্ছেদে প্রদত্ত ক্ষমতাবলে রাষ্ট্রপতি এ ব্যবস্থা নিয়েছেন।
নতুন বিধানের ফলে ভ্যাট রিটার্ন জমার সময়সীমা ও প্রক্রিয়া নিয়ে করদাতাদের জন্য নির্দিষ্ট নির্দেশনা তৈরি হলো। এখন নির্ধারিত সময়ের মধ্যে রিটার্ন দাখিলের পাশাপাশি প্রযোজ্য ক্ষেত্রে ইলেকট্রনিক পদ্ধতি ও সম্পূরক শুল্কের তথ্য অন্তর্ভুক্তির বিষয়েও করদাতাদের নজর রাখতে হবে।
প্লিজ লগইন পোস্টে মন্তব্য করুন!
আপনিও পছন্দ করতে পারেন
- ১৫ অক্টোবর, ২০২৬
তারল্য সংকট কাটিয়ে পূর্ণাঙ্গ সেবা চালু করল ন্...
- ১৪ অক্টোবর, ২০২৬
চীনের ঋণনির্ভরতা কমিয়ে বিনিয়োগ বাড়াতে চায় বাং...
- ১৪ অক্টোবর, ২০২৬
এলপিজি নিয়ে কারসাজি করলে কঠোর ব্যবস্থা, হুঁশি...
- ১২ অক্টোবর, ২০২৬