- ১৮ অক্টোবর, ২০২৬
আয়ের চেয়ে ব্যয় বেশি, ঋণগ্রস্ত দেশের প্রায় ৪৭ শতাংশ পরিবার
- ১৮ অক্টোবর, ২০২৬
- ব্যবসা-বাণিজ্য
PNN নিউজ ডেস্ক। ঢাকা
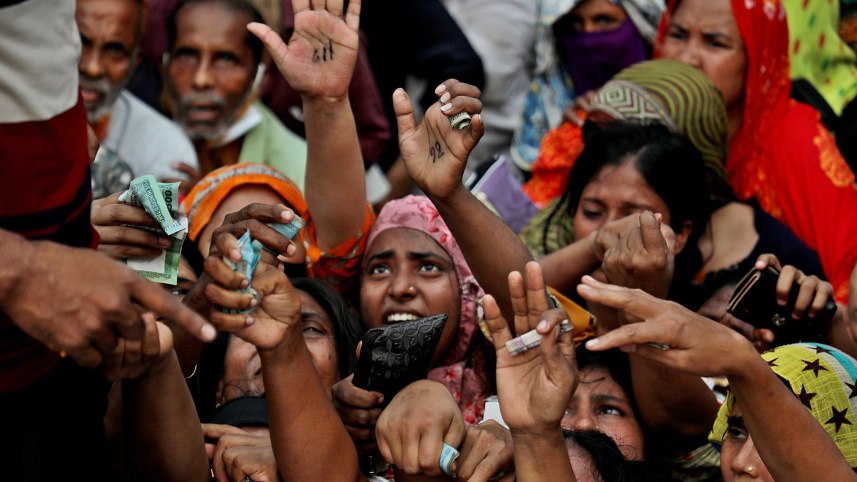
নিত্যপ্রয়োজনীয় পণ্যের বাড়তি দাম, সীমিত আয় এবং জীবনযাত্রার ব্যয় সামাল দিতে গিয়ে আর্থিক চাপে পড়েছে দেশের বিপুলসংখ্যক পরিবার। সংসারের নিয়মিত খরচ মেটাতে গিয়ে জাতীয় পর্যায়ে প্রায় ৪৭ দশমিক ৪২ শতাংশ পরিবার ঋণগ্রস্ত হয়ে পড়েছে। শহরের তুলনায় গ্রামাঞ্চলে এই সংকট আরও প্রকট। সেখানে অর্ধেকের বেশি পরিবারকে দৈনন্দিন ব্যয় চালাতে ধারদেনার আশ্রয় নিতে হচ্ছে।
বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ প্রতিবেদনে উঠে এসেছে পরিবারের আয়-ব্যয়ের এই চিত্র। জাতীয় বেতন কমিশনের অনুরোধে বিবিএসের দারিদ্র্য ও জীবিকা পরিসংখ্যান সেল জরিপটি পরিচালনা করে। এতে দেখা যায়, দেশের গড় পারিবারিক মাসিক ব্যয়ের পরিমাণ আয়ের চেয়ে বেশি। ফলে অনেক পরিবারকে পুরোনো সঞ্চয় ভাঙতে হচ্ছে, আবার অনেকে ঋণ করে সংসার চালাচ্ছেন।
জরিপ অনুযায়ী, গত এক বছরে দৈনন্দিন খরচ মেটাতে গ্রামীণ এলাকার ৫১ দশমিক ৯১ শতাংশ পরিবার ঋণ নিয়েছে। শহরাঞ্চলে এই হার ৪০ দশমিক ১৯ শতাংশ। আর সিটি করপোরেশন এলাকায় ঋণগ্রস্ত পরিবারের হার ৩২ দশমিক ১১ শতাংশ।
পরিসংখ্যান বলছে, জাতীয় পর্যায়ে একটি পরিবারের মাসিক গড় আয় ৩৩ হাজার ৫১৩ টাকা। বিপরীতে গড় ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ প্রতি মাসে আয় ও ব্যয়ের মধ্যে গড়ে এক হাজার ৭৯৮ টাকার ঘাটতি থাকছে। দীর্ঘ সময় ধরে এমন পরিস্থিতি চলতে থাকলে পরিবারের সঞ্চয় কমে যাওয়া এবং ঋণের ওপর নির্ভরতা বাড়ার আশঙ্কা রয়েছে।
এলাকাভেদে পরিবারের খরচের চিত্রেও উল্লেখযোগ্য পার্থক্য রয়েছে। সিটি করপোরেশন এলাকায় একটি পরিবারের মাসিক গড় ব্যয় ৪৬ হাজার ৭৭৮ টাকা। অন্যান্য শহরাঞ্চলে এই ব্যয় ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামীণ এলাকায় ৩২ হাজার ৫৩২ টাকা।
শহরে বাসাভাড়া, যাতায়াত, শিক্ষা, চিকিৎসা ও অন্যান্য নাগরিক সেবার খরচ পরিবারের বাজেটে বড় চাপ তৈরি করে। অন্যদিকে গ্রামীণ এলাকায় তুলনামূলক কম ব্যয় হলেও আয় ও কাজের সুযোগ সীমিত থাকায় অনেক পরিবারকে ঋণের ওপর নির্ভর করতে হচ্ছে।
খাদ্য ও খাদ্যবহির্ভূত খাতে ব্যয়ের হিসাবেও রয়েছে ভিন্নতা। জাতীয় পর্যায়ে পরিবারের মোট ব্যয়ের প্রায় অর্ধেক খাবারের পেছনে যায়। বাকি অর্থ ব্যয় হয় অন্যান্য প্রয়োজন মেটাতে। তবে সিটি করপোরেশন এলাকায় মোট ব্যয়ের প্রায় ৫৬ দশমিক ৭ শতাংশই খাদ্যবহির্ভূত খাতে চলে যায়। আবাসন, যাতায়াত, শিক্ষা, চিকিৎসা ও বিভিন্ন নাগরিক প্রয়োজনের ব্যয় এ ক্ষেত্রে ভূমিকা রাখতে পারে।
২০২২ সালের খানা আয় ও ব্যয় জরিপের সঙ্গে তুলনা করলে বর্তমান পরিস্থিতির পরিবর্তন আরও স্পষ্ট হয়। ওই জরিপে পরিবারের মাসিক গড় আয় ছিল ৩২ হাজার ৪২২ টাকা, আর ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। অর্থাৎ তখন গড় হিসাবে আয় ব্যয়ের চেয়ে বেশি ছিল। নতুন জরিপে সেই অবস্থার পরিবর্তন হয়ে ব্যয় আয়ের সীমা ছাড়িয়ে গেছে।
অর্থনীতিবিদদের মতে, দীর্ঘদিন ধরে উচ্চ মূল্যস্ফীতি চলা, কর্মসংস্থানের গতি কমে যাওয়া এবং প্রকৃত মজুরি চাপে থাকায় সাধারণ মানুষের ক্রয়ক্ষমতা ক্ষতিগ্রস্ত হয়েছে। আয় বাড়লেও পণ্য ও সেবার দাম যদি আরও দ্রুত বাড়ে, তাহলে আগের তুলনায় কম পণ্য কিনতে হয়। এতে পরিবারের বাস্তব জীবনযাত্রার মান ধরে রাখা কঠিন হয়ে পড়ে।
বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেনের মতে, দেশের সামষ্টিক অর্থনীতির দুর্বলতা এই ঋণনির্ভরতার অন্যতম কারণ। তাঁর পর্যবেক্ষণ অনুযায়ী, কয়েক বছর ধরে প্রবৃদ্ধির গতি কমে আসা, উচ্চ মূল্যস্ফীতি, কর্মসংস্থানে স্থবিরতা এবং প্রকৃত মজুরি কমে যাওয়ার প্রভাব পড়েছে পরিবারের আর্থিক অবস্থার ওপর।
গত সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস মজুরি বৃদ্ধির হারের চেয়ে মূল্যস্ফীতির হার বেশি ছিল বলে উল্লেখ করেন তিনি। এর ফলে মানুষের প্রকৃত ক্রয়ক্ষমতা কমেছে। অর্থাৎ নামমাত্র আয় কিছুটা বাড়লেও সেই অর্থ দিয়ে আগের মতো পণ্য ও সেবা কেনা যাচ্ছে না।
জাহিদ হোসেনের ব্যাখ্যায়, পরিবারের ব্যয় বাড়ার পেছনে জীবনযাত্রার মান উন্নয়নের চেয়ে নিত্যপ্রয়োজনীয় পণ্যের উচ্চমূল্য বড় ভূমিকা রাখছে। গ্রামাঞ্চলে বিকল্প কাজের সুযোগ ও অর্থনৈতিক কর্মকাণ্ডের বৈচিত্র্য কম থাকায় সেখানকার পরিবারগুলো সংকট সামাল দিতে তুলনামূলক বেশি সমস্যায় পড়ছে।
গ্রামীণ অর্থনীতিতে প্রবাসী আয় বা রেমিট্যান্স কিছু পরিবারের জন্য সহায়তা হিসেবে কাজ করলেও এর সুফল সবার কাছে পৌঁছায় না। জাহিদ হোসেনের উল্লেখ অনুযায়ী, মাত্র ৭ থেকে ৮ শতাংশ মানুষ সরাসরি রেমিট্যান্সের সুবিধা পান। ফলে বড় একটি জনগোষ্ঠীকে সঞ্চয় ভাঙা কিংবা ঋণ নিয়ে দৈনন্দিন ব্যয় মেটাতে হচ্ছে।
পরিবারের আয়-ব্যয়ের এই সংকটের সঙ্গে সামঞ্জস্যপূর্ণ সতর্কতা এসেছে বিশ্বব্যাংকের সাম্প্রতিক মূল্যায়নেও। গত ৬ অক্টোবর প্রকাশিত সংস্থাটির ‘বাংলাদেশ ডেভেলপমেন্ট আপডেট’ প্রতিবেদনে বলা হয়েছে, অর্থনৈতিক চাপ, কর্মসংস্থানের ঘাটতি ও দীর্ঘস্থায়ী মূল্যস্ফীতির কারণে দেশে দারিদ্র্যের হার বাড়তে পারে।
বিশ্বব্যাংকের পূর্বাভাস অনুযায়ী, ২০২২ সালে বাংলাদেশের দারিদ্র্যের হার ১৮ দশমিক ৭ শতাংশ থাকলেও ২০২৬ সালে তা বেড়ে প্রায় ২২ দশমিক ৫ শতাংশে পৌঁছাতে পারে। একই সঙ্গে জ্বালানি সংকট ও কারখানা বন্ধ হয়ে যাওয়ার কারণে শিল্প খাতে নতুন কর্মসংস্থান তৈরির গতি বাধাগ্রস্ত হওয়ার বিষয়টিও উদ্বেগের কারণ হয়ে উঠেছে।
বিবিএসের জরিপটি পরিচালিত হয় গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর পর্যন্ত। নবম জাতীয় বেতন স্কেলের আওতায় সরকারি কর্মকর্তা-কর্মচারীদের বেতন বৃদ্ধির সুপারিশ তৈরিতে সহায়তার জন্য জাতীয় বেতন কমিশন এই জরিপের অনুরোধ জানায়। দেশের ১৫০টি নমুনা এলাকা থেকে নির্বাচিত তিন হাজার পরিবারের তথ্য আধুনিক ডিজিটাল পদ্ধতিতে সংগ্রহ করা হয়।
জরিপের ফলাফল থেকে বোঝা যায়, পরিবারের আর্থিক সংকট কেবল আয় বাড়ানোর প্রশ্নে সীমাবদ্ধ নয়; নিত্যপণ্যের দাম, কর্মসংস্থানের সুযোগ এবং আয়-ব্যয়ের ভারসাম্যও এর সঙ্গে ঘনিষ্ঠভাবে জড়িত। নিয়মিত ব্যয় মেটাতে ঋণ নেওয়ার প্রবণতা দীর্ঘস্থায়ী হলে অনেক পরিবারের সঞ্চয় ও আর্থিক নিরাপত্তা আরও দুর্বল হয়ে পড়তে পারে। বিশেষ করে গ্রামীণ পরিবারগুলোর ক্ষেত্রে আয় বাড়ানোর সুযোগ এবং জীবনযাত্রার ব্যয় সামলানোর সক্ষমতা বাড়ানো গুরুত্বপূর্ণ হয়ে উঠছে।
প্লিজ লগইন পোস্টে মন্তব্য করুন!
আপনিও পছন্দ করতে পারেন
- ১৭ অক্টোবর, ২০২৬
উচ্চশিক্ষিত তরুণদের ২৯ শতাংশ বেকার, দক্ষতার ঘ...
- ১৭ অক্টোবর, ২০২৬
ছয় মাসে ব্যাংকের সিএসআর ব্যয় কমেছে প্রায় ৭৯ ক...
- ১৭ অক্টোবর, ২০২৬
টানা পাঁচ দিনের ছুটির আগে আজ খোলা ব্যাংক ও শে...
- ১৫ অক্টোবর, ২০২৬